‘케이팝 데몬 헌터스’ 이재와 프로듀서 샘킴이 10월 17일 서울에서 깜짝 결혼식을 올렸다. 식장은 이재의 외조부인 원로배우 신영균의 옛 자택 부지다. 신영균은 2010년 명보극장과 제주 신영영화박물관 등 500억원대 재산을 영화·문화계에 내놓은 인물이다. 재산을 재단에 내놓으면 상속세는 어떻게 되는지, 할아버지가 손주에게 직접 물려주면 세금이 얼마인지 숫자로 정리했다.
| 항목 | 내용 |
| 결혼식 | 2026년 10월 17일, 서울 |
| 장소 | 외조부 신영균의 옛 자택 부지 (현재 재단이 쓰는 공간) |
| 신랑·신부 | 가수 이재(‘케이팝 데몬 헌터스’ OST 가창) · 프로듀서 겸 작곡가 샘킴 |
| 당초 계획 | 11월 미국 예식 → 한국으로 바꿔 먼저 진행 |
| 신영균 사회환원 | 2010년 명보극장·제주 신영영화박물관 등 약 500억원 기증 |
※ 출처: 머니투데이·한국일보(2026.10.20), 경향신문(2010.10.4) 보도 기준
이재 샘킴 결혼식, 왜 신영균 옛 자택이었나
두 사람은 원래 11월에 미국에서 식을 올릴 계획이었다. 그런데 장소를 한국으로 바꿔 10월 17일 서울에서 먼저 식을 치렀다. 장소는 이재의 외할아버지인 원로배우 신영균이 살던 집터다. 지금은 신영균의 이름을 딴 재단이 쓰는 공간이라, 가족에게도 의미가 큰 곳인 셈이다.
결혼식 소식이 퍼지자 검색창에는 ‘신영균 자택’, ‘신영균 옛집’, ‘신영균 재산’ 같은 검색어가 함께 올라왔다. 결혼 자체보다 ‘그 집안이 어떤 집안이냐’에 관심이 쏠린 것이다.
신영균 재산, 500억 사회환원은 무엇이었나
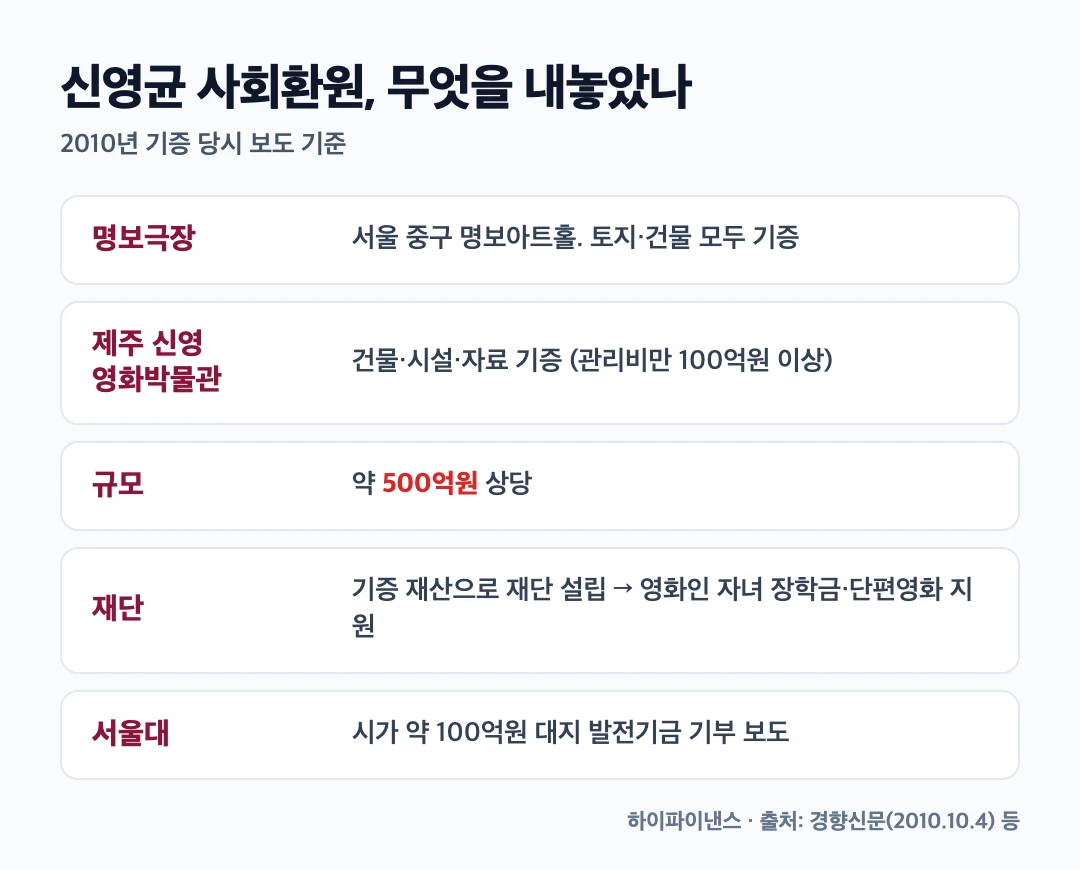
신영균은 1960~70년대 한국 영화를 대표한 배우이고, 명보극장을 운영하기도 했다. 2010년 10월, 그는 자신이 소유한 서울 중구 명보극장(명보아트홀)과 제주 신영영화박물관을 영화·문화계의 공유 자산으로 내놓았다. 당시 보도 기준 가치는 약 500억원이었다. 명보극장은 땅과 건물이 모두 그의 소유였다.
- 재단 설립: 기증 재산을 바탕으로 재단이 세워졌고, 수익으로 영화인 자녀 장학금과 단편영화 제작을 지원해 왔다.
- 모교 기부: 서울대에도 시가 약 100억원 상당의 땅을 발전기금으로 냈다는 보도가 있다.
- 남은 재산: 인터뷰에서 남은 재산도 사회에 돌려주겠다는 뜻을 밝힌 바 있다.
검색창에는 ‘신영균 재산 3천억’ 같은 숫자도 뜨지만, 본인이나 재단이 밝힌 공식 수치는 아니다. 확인된 건 2010년 기증 재산이 약 500억원이라는 점이다.
재산을 재단에 내놓으면 상속세는 어떻게 되나
우리 세법은 재산을 공익법인(장학·문화·복지 재단 등)에 내놓으면 그 재산에 상속세나 증여세를 매기지 않는다. 상속세를 계산할 때 출연한 재산을 ‘과세가액’에서 빼주는 방식이다. 공익을 위해 쓰일 돈에까지 세금을 매기지 않겠다는 취지다.
다만 조건이 까다롭다. 재단이 출연받은 재산을 정해진 기간 안에 공익 목적에 써야 하고, 이를 어기면 나중에 세금을 다시 물린다. 회사 주식을 내놓는 경우에는 그 회사 주식의 일정 비율(일반 공익법인 5%, 요건을 갖춘 곳 10%)을 넘는 부분에 세금이 붙는다. 재단을 통한 편법 승계를 막기 위한 장치다.
할아버지가 손주에게 직접 물려주면 세금은 얼마
일반 가정에서 더 궁금한 건 이쪽이다. 할아버지·할머니가 자녀를 건너뛰고 손주에게 바로 재산을 주면, 세금이 30% 더 붙는다. 이를 ‘세대생략 할증’이라고 한다. 손주가 미성년자이고 받는 재산이 20억원을 넘으면 할증률은 40%다. 다만 부모(조부모의 자녀)가 먼저 세상을 떠나 손주가 대신 받는 경우에는 할증이 없다.
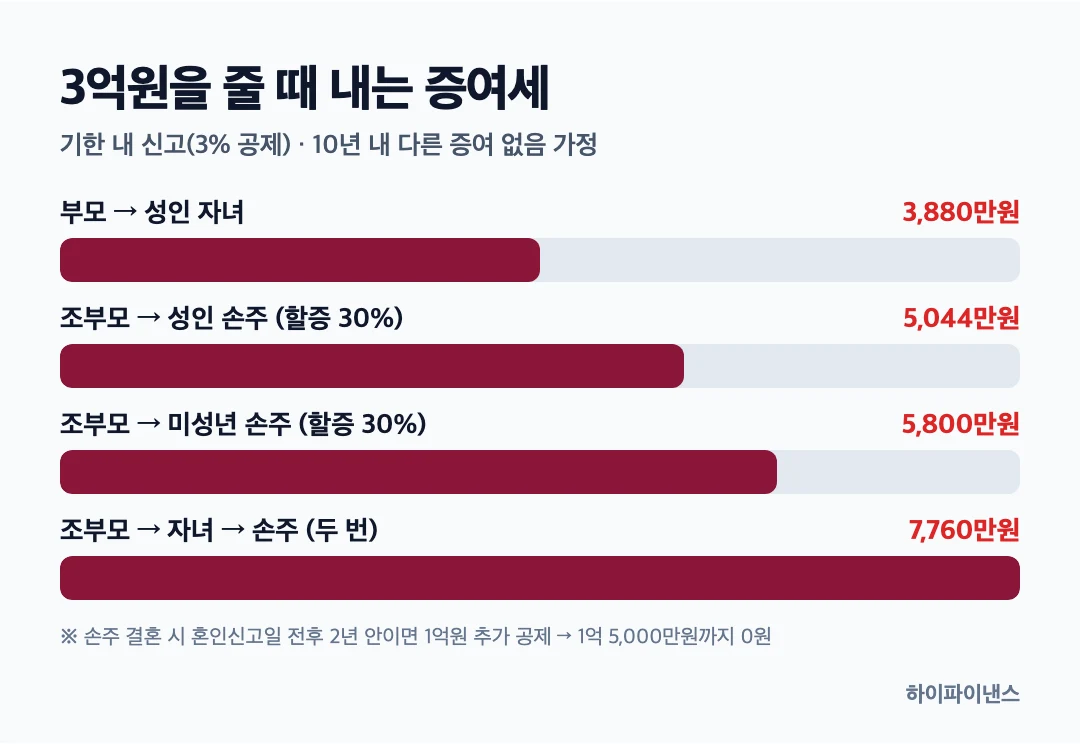
| 3억원을 줄 때 | 공제 | 할증 | 내는 증여세 |
| 부모 → 성인 자녀 | 5,000만원 | 없음 | 3,880만원 |
| 조부모 → 성인 손주 | 5,000만원 | 30% | 5,044만원 |
| 조부모 → 미성년 손주 | 2,000만원 | 30% | 5,800만원 |
| 조부모 → 자녀 → 손주 (두 번) | 각 5,000만원 | 없음 | 3,880만원 × 2 = 7,760만원 |
※ 상속세 및 증여세법 세율(1억 이하 10%, 5억 이하 20%)과 기한 내 신고세액공제 3% 반영. 10년 안에 받은 다른 증여는 없다고 가정
할증 30%가 붙어도, 재산이 자녀를 거쳐 손주에게 두 번 넘어가는 것보다는 세금이 적다. 그래서 자산가들이 손주 증여를 자주 쓴다. 주의할 점은 공제 한도다. 성인 손주가 직계존속(부모·조부모)에게 받는 공제 5,000만원은 10년 동안 부모와 조부모에게 받은 돈을 모두 합쳐 적용된다. 할아버지에게 5,000만원을 받았다면 같은 10년 안에 부모에게 받는 돈은 공제 없이 과세된다.
손주가 결혼할 때 주면 1억 더 공제된다
이재처럼 손주가 결혼하는 시기라면 계산이 달라진다. 혼인신고일 전후 2년 안에 부모나 조부모(직계존속)에게 받은 돈은 기본 5,000만원에 더해 1억원을 추가로 공제받는다. 성인 손주라면 최대 1억 5,000만원까지 증여세가 0원이고, 세금이 0원이면 할증도 붙지 않는다. 단, 혼인과 출산 공제를 합쳐 1억원이 한도라 출산 때 다시 1억을 받을 수는 없다.
연예인 가족의 상속·증여 이야기가 궁금하다면 며느리 상속과 증여세 기준을 정리한 아래 글도 함께 보면 좋다.
❓ 자주 묻는 질문
Q. 이재와 샘킴은 언제 어디서 결혼했나요?
2026년 10월 17일 서울에서 결혼식을 올렸다. 장소는 이재의 외조부인 배우 신영균의 옛 자택 부지다. 원래 11월 미국 예식을 계획했다가 한국으로 바꿨다.
Q. 신영균이 사회에 환원한 재산은 얼마인가요?
2010년 명보극장과 제주 신영영화박물관 등 약 500억원 상당을 영화·문화계에 기증했다. 이를 바탕으로 재단이 세워졌다. ‘3천억’ 같은 수치는 공식 확인된 바 없다.
Q. 할아버지가 손주에게 증여하면 세금이 얼마나 더 붙나요?
증여세 산출세액에 30%가 더 붙는다. 손주가 미성년자이고 20억원 넘게 받으면 40%다. 성인 손주에게 3억원을 주면 기한 내 신고 기준 약 5,044만원이다.
Q. 손주 결혼 때 조부모가 돈을 주면 세금이 없나요?
혼인신고일 전후 2년 안이라면 기본 5,000만원에 혼인 공제 1억원을 더해 1억 5,000만원까지 증여세가 없다. 10년 안에 부모나 조부모에게 이미 받은 돈이 있으면 그만큼 공제가 줄어든다.
※ 이 글은 언론 보도와 상속세 및 증여세법을 바탕으로 2026년 10월에 작성했다. 실제 증여 전에는 국세청 또는 세무사 상담으로 개인 상황을 확인하길 권한다.